Token,正在变成 AI 时代的新“硬通货”
最近 AI 圈有一个很明显的变化:大家不再只讨论谁的模型更强,而是开始讨论一个更现实的问题——Token 到底够不够用、贵不贵、稳不稳。
以前看 AI 产品,很多人关注的是模型参数、能力榜单、生成效果。但现在,真正影响用户体验和商业模式的,反而是背后的 Token 成本。
尤其是 OpenAI、Anthropic、Cursor、Claude Code、GitHub Copilot 这些产品不断卷起来之后,AI 行业的竞争,已经从“模型能力之争”,慢慢变成了“Token 供应和使用效率之争”。
为什么大家突然开始重视 Token?
原因很简单:AI 应用越深入,消耗越大。
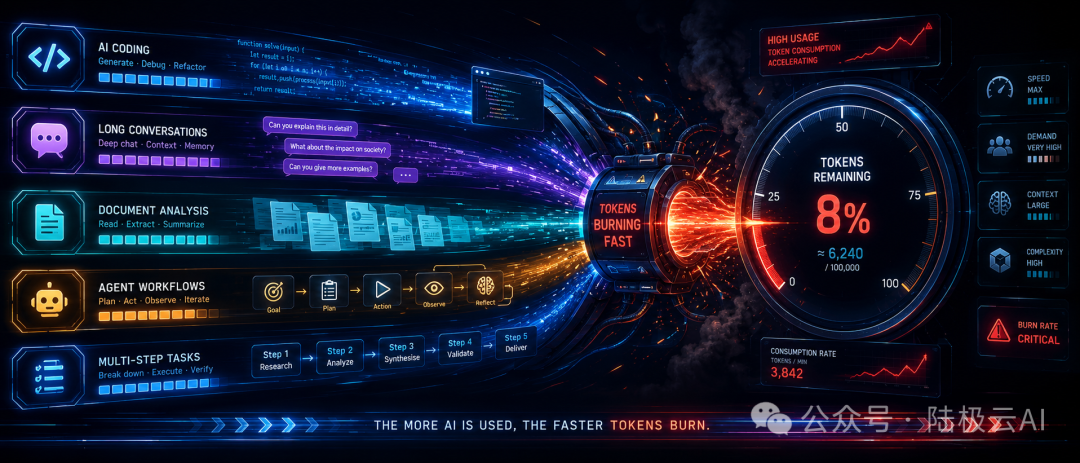
过去很多用户只是偶尔用 ChatGPT 问几个问题,写写文案、改改代码,Token 消耗还不算夸张。但现在完全不一样了。
AI 编程、自动化 Agent、多轮任务、长上下文处理、代码生成、文件分析、工具调用,这些场景都会大量消耗 Token。
尤其是 Claude Code、Cursor、Copilot 这类 AI 编程工具,用户一旦重度使用,消耗量非常惊人。对平台来说,用户用得越多,成本压力也越大。
这也是为什么很多看起来很便宜的订阅套餐,背后其实都面临一个问题:用户如果真的高频使用,平台到底能不能扛住成本?
订阅制不一定赚钱,Token 成本才是关键
很多人以为 AI 产品只要收月费就能赚钱。
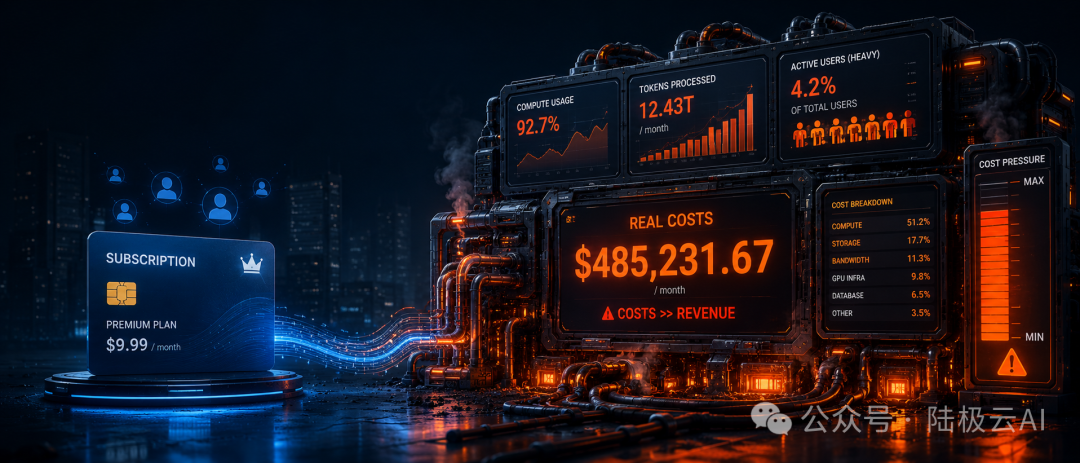
比如一个用户每月付几十美元,看起来平台好像收入很稳定。但问题在于,如果这个用户是重度用户,每天大量调用模型、跑代码、生成内容、处理长文本,那么他消耗掉的 Token 成本,可能远远超过订阅费。
这也是为什么 AI 公司现在都在重新设计价格体系。
有些产品开始限制调用次数,有些产品开始区分轻度用户和重度用户,有些产品则把更多功能放到更高价格套餐里。
说白了,AI 产品已经不是简单的会员生意,而是一个非常典型的资源消耗型生意。
谁能用更低成本提供更稳定的 Token,谁就更容易形成长期优势。
大厂正在把 Token 当成战略资源
OpenAI 和 Anthropic 现在不只是卖模型,它们其实也在抢入口。
以前,很多用户是通过 Cursor、Copilot、第三方工具或 API 中转服务来间接使用模型。但随着 AI 编程工具越来越火,大模型公司也开始意识到:入口不能完全交给别人。
所以我们能看到一个趋势:
OpenAI 在推自己的工具链,Anthropic 也在强化 Claude Code。它们不只是提供底层模型,还想直接连接用户,把更多使用场景掌握在自己手里。
这对 Cursor、Copilot 以及各种 AI 工具平台来说,压力会越来越大。
因为过去它们的优势是体验好、封装好、集成方便。但如果模型厂商自己下场做产品,而且价格更直接、资源更稳定,中间层平台就必须重新证明自己的价值。
中间商会消失吗?
短期内不会。
因为用户并不只是要模型,还要稳定、便宜、好用、好接入。
很多企业和开发者并不想自己折腾复杂的 API 配置,也不想频繁处理额度、账单、模型切换、接口兼容等问题。
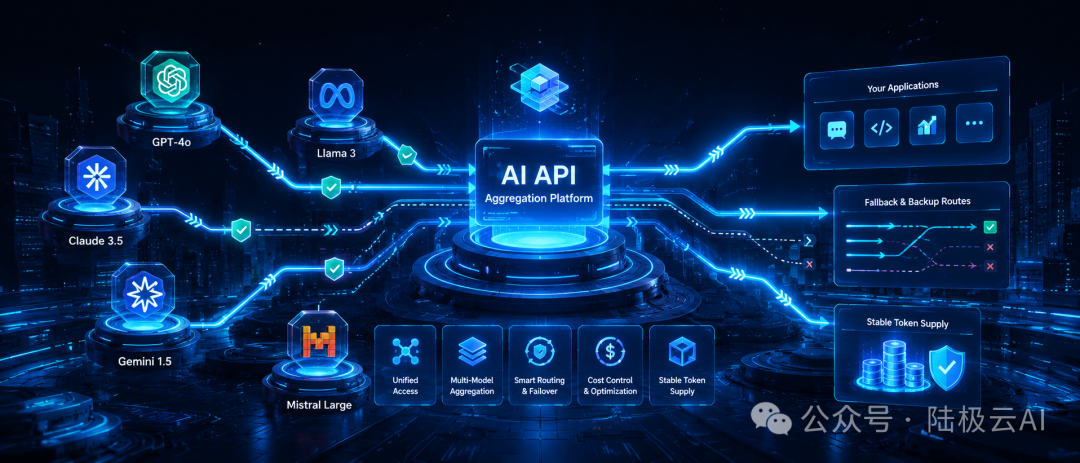
这时候,中转服务、聚合平台、开发者工具仍然有价值。
它们解决的是另一类问题:
不是“有没有模型”,而是“能不能更方便地用模型”。
比如多模型聚合、统一接口、余额管理、调用记录、成本控制、备用线路、稳定性保障,这些都是实际使用中非常关键的需求。
所以中间商不会马上消失,但会被重新筛选。
未来能留下来的,一定不是单纯赚差价的平台,而是能真正提供稳定性、效率和体验的平台。
AI 行业的竞争,正在进入新阶段
过去一年,大家都在拼模型能力。
谁的推理更强,谁的代码更好,谁的多模态更先进,谁就能拿到更多关注。
但接下来,竞争会更现实:
谁的 Token 更稳定?
谁的调用成本更低?
谁能支撑高频使用?
谁能把模型能力变成真正可落地的产品?
这也是为什么很多人说,AI 的下半场不只是模型战争,而是 Token 战争。
模型能力决定上限,Token 供应决定体验,价格体系决定商业化能不能跑通。
AI 发展到今天,已经不只是“谁更聪明”的问题了。
真正影响用户选择的,往往是更具体的东西:能不能稳定用、价格能不能接受、调用速度够不够快、额度够不够烧、工具链是否顺手。
对普通用户来说,选择 AI 工具不能只看宣传。
对开发者来说,接入模型也不能只看单价。
对企业来说,稳定性和成本控制甚至比模型本身更重要。
未来的 AI 市场,很可能会出现一个新共识:
Token 不是附属资源,而是 AI 产品真正的基础设施。
谁能把 Token 供应做得更稳定、更便宜、更高效,谁就能在下一轮 AI 应用竞争中占据更好的位置。
中国智能体开发者社区,聚焦智能体与大模型开发,提供前沿资讯、实用工具链、开源项目及行业案例。通过技术沙龙、开发者大赛等活动,促进经验交流与协作,助力开发者快速构建创新智能应用。
更多推荐
 6
 0
- 0


 已为社区贡献1条内容

所有评论(0)